
Axel Kotulla (mea Platform): Warum KI über den Versicherungskern gehört, nicht hinein
Viele Versicherer verankern KI tief im Kernsystem und bleiben trotzdem langsam. Axel Kotulla dreht die Architektur um: Der Kern rechnet, die Intelligenz arbeitet in einer Schicht darüber. Warum der teure Maschinenraum dadurch kleiner wird, als sein Preisschild vermuten lässt.
Fast jedes Versicherungshaus hat KI auf der Vorstandsagenda: eigene Governance-Einheiten, eine wachsende Zahl an Anwendungsfällen, eigene Budgets. Und doch bleibt die Mehrheit im Pilotbetrieb. Zugleich lautet die naheliegende Antwort vieler Kernsystem-Anbieter, KI gehöre direkt in den Kern, dorthin, wo Daten und Tarifmodelle bereits liegen. Damit bleibt die eigentliche Frage offen: An welcher Stelle in einem Versicherer entfaltet KI ihre Wirkung, ohne im Pilotstatus zu verharren?
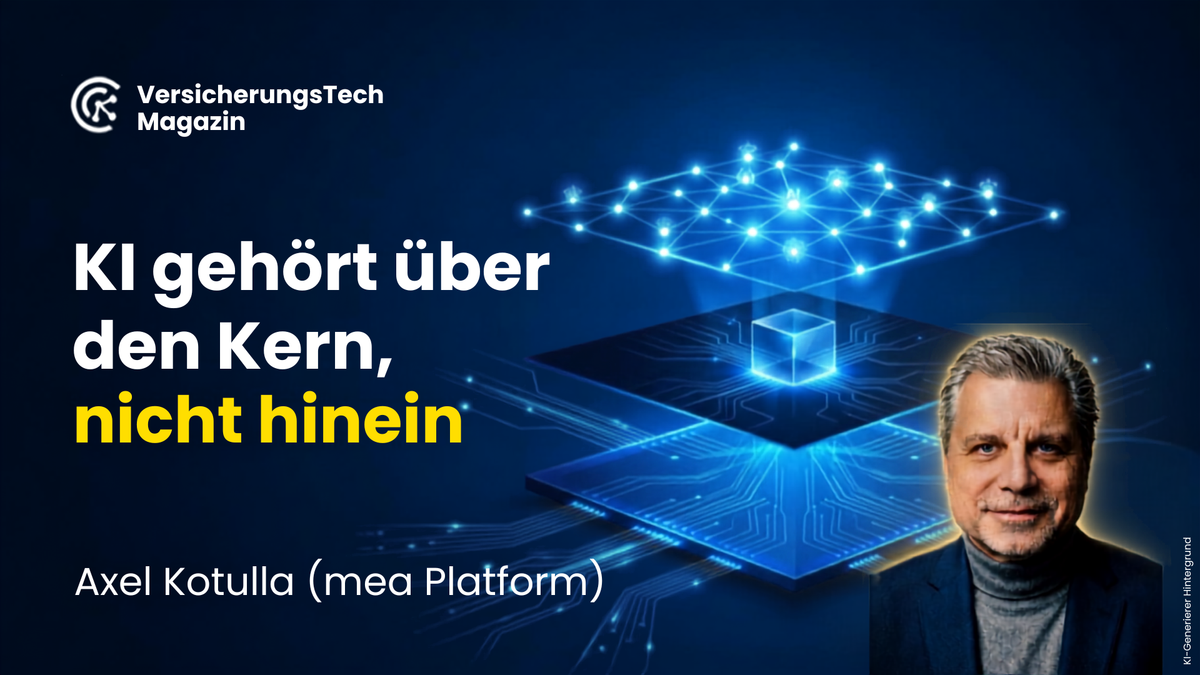
Axel Kotulla gibt darauf eine ungewöhnlich klare Antwort. Im Gespräch mit Karl-Heinz Passler für das VersicherungsTech Magazin bringt der neue Managing Director DACH der KI-Plattform mea seine These auf den Punkt: KI wirkt am stärksten in einer eigenen Schicht über der Bestandsführung. Der Kern, in dem gebucht und Tarif gerechnet wird, bleibt dagegen regelbasiert und stabil. Wer KI in diesen Kern einbaut, erbt die Trägheit der alten Welt. Wer Daten, Kern und KI-Schicht sauber voneinander trennt, gewinnt Tempo.
Es geht dabei um eine Architekturfrage, nicht um ein Urteil über den Wert von KI. Kotullas Architektur bestimmt, an welcher Stelle die Technik sitzt und wo sie sich schnell bewegen darf.
Der Zeitpunkt des Gesprächs passt. Kotulla hat den Wechsel gerade erst vollzogen, von einem etablierten Systemhaus zu einer international gewachsenen KI-Plattform, die nun nach Deutschland, Österreich und in die Schweiz kommt. Davor war er rund zwanzig Jahre in der Assekuranzbranche tätig, auf Konzern- wie auf Anbieterseite. Was er dabei über Kernsysteme gelernt hat, gilt für jedes Haus mit gewachsener Alt-IT.
Der Kern ist kleiner, als das Preisschild vermuten lässt
Kotullas Modell hat drei Schichten. Unten liegt der Datenhaushalt, bewusst vom einzelnen System getrennt, weil die relevanten Daten aus vielen Quellen stammen und die KI den vollständigen Bestand kennen muss. In der Mitte sitzt der deterministische Kern, also die Vertragsverwaltung mit Buchhaltung sowie Tarif- und Prämienrechnung. „Da wird hart gerechnet und nach Regeln vorgegangen", sagt Kotulla, und dafür braucht es keine KI. Oben liegt die KI-Schicht für alles, was sich nicht in feste Regeln fassen lässt: Dokumente interpretieren, Systeme verbinden, mit unklarem Input im Kundenkontakt umgehen.
Der eigentliche Befund steckt in den Proportionen. Gemessen an der gesamten Wertschöpfungskette ist der wirklich regelbasierte Teil klein, und ein erheblicher Anteil dessen, was heutige Kernsysteme leisten, gehört nach dieser Logik in die oberen Schichten. Der Kern bleibt unverzichtbar, doch sein Anteil an der Wertschöpfung sinkt, je mehr Interpretation und Datenarbeit sich darüber ansiedeln.
Warum die Trennung Tempo bringt, zeigt sich am Release-Zyklus. Baut ein Haus KI in den Kern ein, lässt sich jede Modelländerung nur im Takt des Kernsystems ausrollen, in sechs oder zwölf Monaten. KI-Modelle entwickeln sich in Wochen. „Dann kaufe ich mir die Nachteile der alten Welt ein", sagt Kotulla. Hinzu kommt die Realität mehrerer Kernsysteme in einem Haus. Ein Kunde mit einem Leben- und einem Haftpflichtvertrag spräche sonst faktisch mit zwei getrennten KIs. Eine gemeinsame Schicht über den Systemen und ein vollständiger Datenhaushalt darunter lösen beides.
Aus ein bis zwei Angeboten pro Tag werden fünfzehn
Wie das in der Praxis aussieht, zeigt Kotulla am Underwriting komplexer Risiken, etwa in der Industrie- oder Rückversicherung. Kunden reichen dort umfangreiche Unterlagen ein, nicht selten fünfzig Seiten und mehr. Bislang arbeitet sich eine spezialisierte Fachkraft im Underwriting durch dieses Material und prüft, was für die Risikoentscheidung relevant ist. Die Plattform übernimmt diesen Schritt, filtert das Wesentliche heraus und liefert eine Einschätzung, ob sich das Geschäft zeichnen lässt. Ein Underwriter, der bei solchen Fällen ein bis zwei pro Tag bewältigt, komme so auf fünfzehn bis zwanzig pro Tag, sagt Kotulla. Er nennt die Zahlen als Illustration des Effekts, nicht als gemessene Kennzahl. Der Mensch entscheidet weiterhin über die Spezialfälle und darüber, ob ein Risiko in die Deckung passt.
Im Leistungsfall zeigt eine Ampel, wo der Mensch gebraucht wird
Im Schaden wird die Trennlinie besonders deutlich. Einfache Fälle wie ein Standard-Hausratschaden laufen bei vielen Versicherern längst dunkel durch und benötigen keine aufwendige KI. Anspruchsvoll wird es dort, wo Ermessen gefragt ist, etwa bei einer Berufsunfähigkeit, die in Leistung gehen soll. Anwaltsschreiben, Gutachten und weitere Dokumente ergeben einen umfangreichen Vorgang. Die Plattform liefert eine Ersteinschätzung, visualisiert als Ampel. Grün steht für einen gedeckten, vollständig belegten Anspruch, Gelb und Rot markieren die Stellen, an denen eine Rückfrage nötig ist. Das zugrunde liegende Modell trägt bei mea Platform den Namen ORA und schlägt auf Wunsch auch das Antwortschreiben an Kunde, Anwalt oder Gutachter vor.
Entscheidend ist die Kontrolllogik dahinter. Nach eigenen Angaben garantiert die Plattform eine Mindestgenauigkeit von 92 Prozent als vertraglich zugesicherten SLA-Wert. Jeder erkannte Fehler wird erfasst, am Monatsende steht ein Abgleich gegen das vereinbarte Service-Level. „Aktuell liegen wir bei unseren Kunden überall über diesem SLA-Wert", beschreibt Kotulla das Prinzip. Es beruht auf einer messbaren Trefferquote. Jede Korrektur eines Mitarbeitenden wird exakt gezählt und fließt in den SLA-Wert ein.
Der Abschied vom Mehrjahresprojekt
Aus dieser Architektur folgt eine veränderte Beschaffungslogik. Mehrere große deutsche Versicherer planen derzeit, ihre Bestandsführung zu ersetzen, und veranschlagen dafür fünf bis acht Jahre. Kotulla erinnert an eine Aussage von Allianz-CEO Oliver Bäte aus seiner eigenen Allianz-Zeit, wonach es eigentlich keine Projekte mehr geben sollte, die länger als zwölf Monate laufen. Angesichts der Geschwindigkeit, mit der sich KI-Modelle entwickeln, plädiert er für kleinere Lose: gezielte Verbesserungen in einzelnen Domänen, statt den vollständigen Systemtausch in einem einzigen Großvorhaben. Manche Anbieter, so seine zugespitzte Einschätzung, erlebten dabei ihren Kodak-Moment, gefangen in einem lange tragfähigen Geschäftsmodell.
Für Versicherer zählt aus seiner Sicht vor allem die Beweglichkeit, die aus der sauberen Trennung von Daten, operativem System und KI entsteht. Wo diese Trennung fehlt, blockieren gebundene Investitionen jede Veränderung. Kotulla gibt die typische Aussage wieder, die ihm dazu begegnet: „Ich würde gerne, aber ich habe noch hohe Abschreibungen in den Büchern, vorher kann ich nichts ändern."
Drei Prioritäten für die Vorstandsagenda
Für Entscheider verdichtet Kotulla das Gespräch auf drei Prioritäten. Die erste betrifft die Daten. „Wenn ihr euren Datenhaushalt nicht in Ordnung bringt, nützen euch alle KI-Initiativen nichts. Garbage in, garbage out gilt auch im KI-Zeitalter." Die zweite verlangt den Blick über die Effizienz hinaus. KI solle über die reine Aufwandssenkung hinaus neues Geschäft erschließen, sonst verliere ein Haus den Kundenkontakt an den KI-Assistenten, den der Kunde ohnehin befragt. Die dritte ist die Flexibilität, die aus der Trennung von Daten, Kern und KI erwächst und ein Haus davor bewahrt, sich für viele Jahre an ein einziges Großprojekt zu binden.
Wo die KI sitzt, entscheidet über das Risiko
Kotullas Leitsatz auf LinkedIn lautet: „I stop AI from being your biggest insurance risk." Im Licht des Gesprächs meint er damit die unkontrollierte KI, eine, die im Kern verschwindet und sich nicht messen lässt. Die Antwort darauf ist eine geschichtete, messbare und fachlich verankerte Architektur. In drei bis fünf Jahren wird sichtbar sein, welche Häuser ihren Datenhaushalt früh geordnet und die KI konsequent über den Kern gelegt haben. Die Kompetenz dafür ist in der Branche vorhanden. Wer jetzt beginnt, gestaltet den Umbau aktiv und behält die Steuerung in der Hand.
Quellen:
- mea Platform, Agentic AI for (Re)Insurance Operations (Modell ORA, Genauigkeits- und Automatisierungsangaben)
- Axel Kotulla wird DACH-Chef der KI-Plattform Mea (Versicherungsmonitor, 31.08.2026)
- Insurance moves: mea Platform, Cotality, Travel Guard and Elevance (Insurance Business)
- Interview Karl-Heinz Passler mit Axel Kotulla, 08.09.2026 (Transkript)
AI Insurance Briefing
Wöchentlich die wichtigsten InsurTech-Entwicklungen — direkt in Ihr Postfach
Fast geschafft! Bitte bestätigen Sie den Link in Ihrem Postfach.
Das hat nicht geklappt. Bitte prüfen Sie die Adresse und versuchen Sie es erneut.
Jetzt mitdiskutieren
Wie sehen Sie das? Teilen Sie Ihre Einschätzung mit IT- und Innovations-Entscheidern der Branche.